Domain radialventilatoren24.de kaufen?
Wir ziehen mit dem Projekt
radialventilatoren24.de um.
Sind Sie am Kauf der Domain
radialventilatoren24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain radialventilatoren24.de kaufen?
Warum latente Steuern?
Latente Steuern sind wichtig, um die unterschiedlichen steuerlichen Behandlungen von Vermögenswerten und Verbindlichkeiten in der Bilanz zu berücksichtigen. Sie entstehen, wenn es Unterschiede zwischen den handelsrechtlichen und steuerlichen Bewertungen gibt. Diese Unterschiede können zu zukünftigen steuerlichen Vorteilen oder Belastungen führen, die in der Bilanz berücksichtigt werden müssen. Daher ist es wichtig, latente Steuern zu erfassen, um ein realistisches Bild der steuerlichen Verpflichtungen und Möglichkeiten eines Unternehmens zu erhalten. Letztendlich dienen latente Steuern dazu, die Transparenz und Genauigkeit der Finanzberichterstattung zu verbessern. **
Wann entstehen latente Steuern?
Latente Steuern entstehen, wenn es Unterschiede zwischen den steuerlichen und den handelsrechtlichen Bewertungen von Vermögenswerten und Verbindlichkeiten gibt. Diese Unterschiede können beispielsweise durch Abschreibungen, Rückstellungen oder Währungsumrechnungen entstehen. Latente Steuern werden erfasst, um zukünftige Steuerzahlungen oder -erstattungen zu berücksichtigen, die sich aus der Auflösung dieser Unterschiede ergeben. Sie sind ein wichtiger Bestandteil der Bilanzierung nach internationalen Rechnungslegungsstandards (IFRS) und müssen entsprechend in der Bilanz ausgewiesen werden. **
Ähnliche Suchbegriffe für Latente
Top-Angebote
Produkte zum Begriff Latente:
-
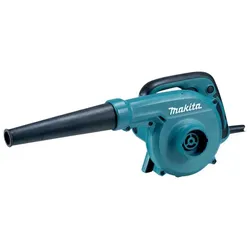
GebläseEin leichtes, kompaktes und leises 600 W Gebläse für den Garten- und Landschaftsbau oder die Reinigung von Maschinen auf Baustellen. Ausgestattet mit stufenloser Luftgeschwindigkeitsregelung und einem kurzen Blasrohr. Max. Luftstrom 91 m/s und Luftvolumen 246 m3/h. Leistungsaufnahme;600 W Leerlaufdrehzahl;0-16000 min−1 Luftgeschwindigkeit;91 m/s Luftvolumen;0 - 4,1 m3/min Schallleistungspegel (LWA);94 dB(A) Schalldruckpegel (LpA);86 dB(A) K-Wert Geräusch;3 dB(A) Gewicht ohne Kabel;2,0 kg Produktabmessung (L x B x H);479 x 185 x 178 mm Max. Unterdruck;57 mbar Vibrationswerte, Betrieb ohne Belastung;2,7 m/s2 Vibrationsunsicherheitsfaktor (K-Wert), Betrieb ohne Belastung;1,5 m/s2 123245-4;Gebläsedüse;1 Grundfarbe: türkis Zerkleinerer: Nein144,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Flader, Björn: IndustrieIndustrie , Rechnungswesen für Industriekaufleute Schulbuch , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 14. Auflage 2024, Erscheinungsjahr: 20240916, Produktform: Kartoniert, Titel der Reihe: Industriekaufleute / Allgemeine und spezielle Wirtschaftslehre##~Industrie##, Autoren: Flader, Björn~Deitermann, Manfred~Rückwart, Wolf-Dieter~Stobbe, Susanne~Stobbe, Susanne, Edition: NED, Auflage: 24014, Auflage/Ausgabe: 14. Auflage 2024, Seitenzahl/Blattzahl: 614, Keyword: Rechnungswesen; Schülerband; Unterrichtswerke; Wirtschaftslehre; Industriekaufmann/-kauffrau, Fachschema: Industriekaufmann / Berufsbezogenes Schulbuch~Rechnungswesen / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer~Berufsausbildung, Altersempfehlung / Lesealter: 25, Genaues Alter: I0006, Warengruppe: HC/Berufsschulbücher, Ausbildungsberufe: I0006, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 262, Breite: 193, Höhe: 26, Gewicht: 1264, Produktform: Kartoniert, Genre: Schule und Lernen, Ausbildungsberufe: Industriekaufmann/-frau,38,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Industrie- und Handelskammergesetz. IHKGIndustrie- und Handelskammergesetz. IHKG , Kommentar , Rück- & Bremsleuchten > Beleuchtung , Auflage: 9. Auflage, Erscheinungsjahr: 20240102, Redaktion: Junge~Jahn, Ralf~Wernicke, Stephan, Edition: NED, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 558, Keyword: Handel; Industrie; Junge; Kammerwesen; Körperschaft öffentlichen Rechts, Fachschema: Deutschland~Handelsrecht~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Gastronomie / Gaststätte~Gaststätte - Bistro~Handwerk - Handwerker, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 558 Blätter, Länge: 246, Breite: 171, Höhe: 44, Gewicht: 1286, Produktform: Gebunden,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet "latente Talente"?
"Latente Talente" bezieht sich auf Fähigkeiten oder Begabungen, die eine Person besitzt, aber noch nicht vollständig entwickelt oder entdeckt hat. Diese Talente können vorhanden sein, werden jedoch möglicherweise nicht erkannt oder genutzt. Durch gezielte Förderung oder Entdeckung können diese Talente zum Vorschein kommen und weiterentwickelt werden. **
-
Was bedeutet latente Disposition?
Eine latente Disposition bezieht sich auf eine angeborene oder erworbene Anfälligkeit oder Veranlagung für eine bestimmte Eigenschaft oder Krankheit, die jedoch noch nicht zum Ausbruch gekommen ist. Es handelt sich um eine verborgene oder versteckte Neigung, die potenziell in bestimmten Situationen oder unter bestimmten Bedingungen zum Vorschein kommen kann. Eine latente Disposition kann durch genetische Faktoren, Umweltfaktoren oder eine Kombination aus beiden beeinflusst werden. **
-
Was sind latente Steuern Beispiel?
Was sind latente Steuern Beispiel? **
-
Wer muss latente Steuern ausweisen?
Unternehmen müssen latente Steuern ausweisen, wenn es Unterschiede zwischen den steuerlichen und den handelsrechtlichen Bewertungen von Vermögenswerten und Schulden gibt. Diese Unterschiede können zu zukünftigen steuerlichen Auswirkungen führen, die in der Bilanz berücksichtigt werden müssen. Die Ausweispflicht für latente Steuern ergibt sich aus den internationalen Rechnungslegungsstandards (IFRS) sowie aus nationalen Rechnungslegungsvorschriften. Latente Steuern werden in der Bilanz als Aktiva oder Passiva ausgewiesen, je nachdem ob sie zu einer Steuerersparnis oder zu einer höheren Steuerbelastung in der Zukunft führen. Insgesamt dienen latente Steuern dazu, die zukünftigen steuerlichen Verpflichtungen und Erträge eines Unternehmens transparent darzustellen. **

Wie bucht man latente Steuern?
Wie bucht man latente Steuern? Latente Steuern werden in der Bilanzierung verwendet, um Unterschiede zwischen den steuerlichen und den handelsrechtlichen Gewinnen zu berücksichtigen. Um latente Steuern zu buchen, müssen zunächst die temporären Differenzen zwischen steuerlichen und handelsrechtlichen Werten identifiziert werden. Anschließend wird der latente Steueranspruch oder die latente Steuerschuld berechnet und in der Bilanz ausgewiesen. Die Buchung erfolgt dann durch die Erstellung entsprechender Buchungssätze, um den korrekten Betrag in der Bilanz zu erfassen. Es ist wichtig, dass Unternehmen die geltenden Rechnungslegungsvorschriften und Steuergesetze beachten, um latente Steuern ordnungsgemäß zu buchen. **
Wer muss latente Steuern bilanzieren?
Unternehmen müssen latente Steuern bilanzieren, wenn es Unterschiede zwischen den steuerlichen und den handelsrechtlichen Bewertungen von Vermögenswerten und Verbindlichkeiten gibt. Diese Unterschiede können zu zukünftigen steuerlichen Auswirkungen führen, die in der Bilanz berücksichtigt werden müssen. Die Bilanzierung latenter Steuern ist daher ein wichtiger Bestandteil der Rechnungslegung, um ein korrektes Bild der finanziellen Situation eines Unternehmens zu vermitteln. Unternehmen müssen sicherstellen, dass sie die geltenden Rechnungslegungsvorschriften und Steuergesetze einhalten, um latente Steuern ordnungsgemäß zu bilanzieren. Dies dient auch dazu, Investoren und Gläubiger über potenzielle steuerliche Risiken und Chancen zu informieren. **
Top-Angebote
Produkte zum Begriff Latente:
-
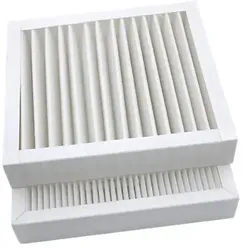
KL Lufttechnik KL350 Filterset F7 + G4Im Set sind 2 hochwertige Filter: F7 für die Zuluft und G4 für die Abluftfilterung. Klassifizierung nach ISO16890: F7: ePM1 70%, G4: Coarse 75%. Filter der Klasse F7 filtern feine Partikel wie feste Smogpartikel und gewährleisten so eine hohe Qualität der Innenraumluft selbst in stark verschmutzten Gebieten. Der Druckabfall bei Filtern der Klasse F7 ist höher als bei Filtern der Klassen M5 oder G4, weshalb sie häufiger gewechselt werden müssen und der Energieverbrauch höher sein kann. Dieses Filterset eignet sich am besten für Gebiete mit starker Luftverschmutzung: verkehrsintensive Zonen, Stadtzentren, Industriegebiete und Stadtteile mit Festbrennstoffheizungen. Die Filtereffizienz des F7 Filters: Grobe Partikel: >99% (Staub, Pollen) PM10 Partikel: >90% (Schimmelpilzsporen, tierische Hautschuppen) PM2,5 Partikel: >80% (Verbrennungspartikel) PM1 Partikel: >70% (feste Smogpartikel, Virusträger) Filteraufbau: Typ: MPL (tiefe Falten). Extra große Filterfläche. Filtermaterial: 3-lagige Kunstfaser (Premium, SANDLER AG). Feuchtigkeitsbeständiger Karton- oder Kunststoffrahmen (je nach Filter). Funktioniert sogar bei 100% relativer Luftfeuchtigkeit. Im Gegensatz zu Metall- oder Kunststoffrahmen passt sich dieser Filter an den Aufbau von Filterhaltern an. Dadurch wird die Luftdichtheit gewährleistet und die Konstruktion des Lüftungsgeräts nicht beschädigt. Das Filtermaterial entspricht den hygienischen Anforderungen (resistent gegen das Wachsen von Mikroorganismen). Zertifiziert nach VDI 6022 Standard (Deutschland). Vorteile gegenüber anderen Filtern Feuchtigkeitsbeständiger Rahmen, der bei 100% relativer Luftfeuchtigkeit funktioniert. Entwickelt für das feuchte, europäische Klima. Luftdichte Konstruktion. Das Material ist fest mit dem Rahmen verklebt. Somit können gefährliche Partikel nicht durch die Verbindung zwischen Rahmen und Material gelangen. Passt sich dem Aufbau des Geräts an. Wie bei den Originalfiltern passt sich der Kunststoff- oder Kartonrahmen der Lüftungsgerätekonstruktion an und beschädigt diese nicht (insbesondere das EPP-Gehäuse). In der EU hergestellte und nach ISO16890 getestete Filter. Billigfilter aus China werden meist nicht getestet und es werden nur theoretische Filterleistungen angegeben. Die Filter bestehen aus hochwertigem 3-lagigem Synthetikmaterial. Im Gegensatz zu Glasfasern ist es sicher und nicht zerbrechlich. 3-lagiges Material sorgt für eine hohe Staubaufnahmekapazität sowie eine längere Lebensdauer. Höchste Filtrationseffizienz - ePM1 70% (die meisten analogen Filter 55% oder sogar in der unteren Klasse ePM2.5). Nutzungsdauer: Die Nutzungsdauer hängt von der Außenluftverschmutzung ab. Voraussichtliche Lebensdauer: 4-6 Monate. Nicht waschen oder reinigen. Nur zur einmaligen Verwendung. Weitere Informationen: Verpackung: Die Filter sind in einer für die Langzeitlagerung geeigneten Kunststofffolie verpackt. Garantie: 2 Jahre Lagergarantie bei ordnungsgemäßer Lagerung und Verpackung. Lagerbedingungen: Innenraum, relative Luftfeuchtigkeit <60%, möglichst staubfreie Umgebung. Hergestellt in der EU. Für einen zusätzlichen Rabatt für größere Filtermengen kontaktieren Sie uns bitte direkt. Der Filter ist analog, hochwertig und perfekt für Ihr Lüftungsgerät geeignet.32,13 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
GebläseEin leichtes, kompaktes und leises 600 W Gebläse für den Garten- und Landschaftsbau oder die Reinigung von Maschinen auf Baustellen. Ausgestattet mit stufenloser Luftgeschwindigkeitsregelung und einem kurzen Blasrohr. Max. Luftstrom 91 m/s und Luftvolumen 246 m3/h. Leistungsaufnahme;600 W Leerlaufdrehzahl;0-16000 min−1 Luftgeschwindigkeit;91 m/s Luftvolumen;0 - 4,1 m3/min Schallleistungspegel (LWA);94 dB(A) Schalldruckpegel (LpA);86 dB(A) K-Wert Geräusch;3 dB(A) Gewicht ohne Kabel;2,0 kg Produktabmessung (L x B x H);479 x 185 x 178 mm Max. Unterdruck;57 mbar Vibrationswerte, Betrieb ohne Belastung;2,7 m/s2 Vibrationsunsicherheitsfaktor (K-Wert), Betrieb ohne Belastung;1,5 m/s2 123245-4;Gebläsedüse;1 Grundfarbe: türkis Zerkleinerer: Nein144,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Warum latente Steuern?
Latente Steuern sind wichtig, um die unterschiedlichen steuerlichen Behandlungen von Vermögenswerten und Verbindlichkeiten in der Bilanz zu berücksichtigen. Sie entstehen, wenn es Unterschiede zwischen den handelsrechtlichen und steuerlichen Bewertungen gibt. Diese Unterschiede können zu zukünftigen steuerlichen Vorteilen oder Belastungen führen, die in der Bilanz berücksichtigt werden müssen. Daher ist es wichtig, latente Steuern zu erfassen, um ein realistisches Bild der steuerlichen Verpflichtungen und Möglichkeiten eines Unternehmens zu erhalten. Letztendlich dienen latente Steuern dazu, die Transparenz und Genauigkeit der Finanzberichterstattung zu verbessern. **
-
Wann entstehen latente Steuern?
Latente Steuern entstehen, wenn es Unterschiede zwischen den steuerlichen und den handelsrechtlichen Bewertungen von Vermögenswerten und Verbindlichkeiten gibt. Diese Unterschiede können beispielsweise durch Abschreibungen, Rückstellungen oder Währungsumrechnungen entstehen. Latente Steuern werden erfasst, um zukünftige Steuerzahlungen oder -erstattungen zu berücksichtigen, die sich aus der Auflösung dieser Unterschiede ergeben. Sie sind ein wichtiger Bestandteil der Bilanzierung nach internationalen Rechnungslegungsstandards (IFRS) und müssen entsprechend in der Bilanz ausgewiesen werden. **
-
Was bedeutet "latente Talente"?
"Latente Talente" bezieht sich auf Fähigkeiten oder Begabungen, die eine Person besitzt, aber noch nicht vollständig entwickelt oder entdeckt hat. Diese Talente können vorhanden sein, werden jedoch möglicherweise nicht erkannt oder genutzt. Durch gezielte Förderung oder Entdeckung können diese Talente zum Vorschein kommen und weiterentwickelt werden. **
-
Was bedeutet latente Disposition?
Eine latente Disposition bezieht sich auf eine angeborene oder erworbene Anfälligkeit oder Veranlagung für eine bestimmte Eigenschaft oder Krankheit, die jedoch noch nicht zum Ausbruch gekommen ist. Es handelt sich um eine verborgene oder versteckte Neigung, die potenziell in bestimmten Situationen oder unter bestimmten Bedingungen zum Vorschein kommen kann. Eine latente Disposition kann durch genetische Faktoren, Umweltfaktoren oder eine Kombination aus beiden beeinflusst werden. **
Ähnliche Suchbegriffe für Latente
-
Flader, Björn: IndustrieIndustrie , Rechnungswesen für Industriekaufleute Schulbuch , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 14. Auflage 2024, Erscheinungsjahr: 20240916, Produktform: Kartoniert, Titel der Reihe: Industriekaufleute / Allgemeine und spezielle Wirtschaftslehre##~Industrie##, Autoren: Flader, Björn~Deitermann, Manfred~Rückwart, Wolf-Dieter~Stobbe, Susanne~Stobbe, Susanne, Edition: NED, Auflage: 24014, Auflage/Ausgabe: 14. Auflage 2024, Seitenzahl/Blattzahl: 614, Keyword: Rechnungswesen; Schülerband; Unterrichtswerke; Wirtschaftslehre; Industriekaufmann/-kauffrau, Fachschema: Industriekaufmann / Berufsbezogenes Schulbuch~Rechnungswesen / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer~Berufsausbildung, Altersempfehlung / Lesealter: 25, Genaues Alter: I0006, Warengruppe: HC/Berufsschulbücher, Ausbildungsberufe: I0006, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 262, Breite: 193, Höhe: 26, Gewicht: 1264, Produktform: Kartoniert, Genre: Schule und Lernen, Ausbildungsberufe: Industriekaufmann/-frau,38,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Industrie- und Handelskammergesetz. IHKGIndustrie- und Handelskammergesetz. IHKG , Kommentar , Rück- & Bremsleuchten > Beleuchtung , Auflage: 9. Auflage, Erscheinungsjahr: 20240102, Redaktion: Junge~Jahn, Ralf~Wernicke, Stephan, Edition: NED, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 558, Keyword: Handel; Industrie; Junge; Kammerwesen; Körperschaft öffentlichen Rechts, Fachschema: Deutschland~Handelsrecht~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Gastronomie / Gaststätte~Gaststätte - Bistro~Handwerk - Handwerker, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 558 Blätter, Länge: 246, Breite: 171, Höhe: 44, Gewicht: 1286, Produktform: Gebunden,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind latente Steuern Beispiel?
Was sind latente Steuern Beispiel? **
-
Wer muss latente Steuern ausweisen?
Unternehmen müssen latente Steuern ausweisen, wenn es Unterschiede zwischen den steuerlichen und den handelsrechtlichen Bewertungen von Vermögenswerten und Schulden gibt. Diese Unterschiede können zu zukünftigen steuerlichen Auswirkungen führen, die in der Bilanz berücksichtigt werden müssen. Die Ausweispflicht für latente Steuern ergibt sich aus den internationalen Rechnungslegungsstandards (IFRS) sowie aus nationalen Rechnungslegungsvorschriften. Latente Steuern werden in der Bilanz als Aktiva oder Passiva ausgewiesen, je nachdem ob sie zu einer Steuerersparnis oder zu einer höheren Steuerbelastung in der Zukunft führen. Insgesamt dienen latente Steuern dazu, die zukünftigen steuerlichen Verpflichtungen und Erträge eines Unternehmens transparent darzustellen. **
-
Wie bucht man latente Steuern?
Wie bucht man latente Steuern? Latente Steuern werden in der Bilanzierung verwendet, um Unterschiede zwischen den steuerlichen und den handelsrechtlichen Gewinnen zu berücksichtigen. Um latente Steuern zu buchen, müssen zunächst die temporären Differenzen zwischen steuerlichen und handelsrechtlichen Werten identifiziert werden. Anschließend wird der latente Steueranspruch oder die latente Steuerschuld berechnet und in der Bilanz ausgewiesen. Die Buchung erfolgt dann durch die Erstellung entsprechender Buchungssätze, um den korrekten Betrag in der Bilanz zu erfassen. Es ist wichtig, dass Unternehmen die geltenden Rechnungslegungsvorschriften und Steuergesetze beachten, um latente Steuern ordnungsgemäß zu buchen. **
-
Wer muss latente Steuern bilanzieren?
Unternehmen müssen latente Steuern bilanzieren, wenn es Unterschiede zwischen den steuerlichen und den handelsrechtlichen Bewertungen von Vermögenswerten und Verbindlichkeiten gibt. Diese Unterschiede können zu zukünftigen steuerlichen Auswirkungen führen, die in der Bilanz berücksichtigt werden müssen. Die Bilanzierung latenter Steuern ist daher ein wichtiger Bestandteil der Rechnungslegung, um ein korrektes Bild der finanziellen Situation eines Unternehmens zu vermitteln. Unternehmen müssen sicherstellen, dass sie die geltenden Rechnungslegungsvorschriften und Steuergesetze einhalten, um latente Steuern ordnungsgemäß zu bilanzieren. Dies dient auch dazu, Investoren und Gläubiger über potenzielle steuerliche Risiken und Chancen zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.