Domain radialventilatoren24.de kaufen?
Wir ziehen mit dem Projekt
radialventilatoren24.de um.
Sind Sie am Kauf der Domain
radialventilatoren24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain radialventilatoren24.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
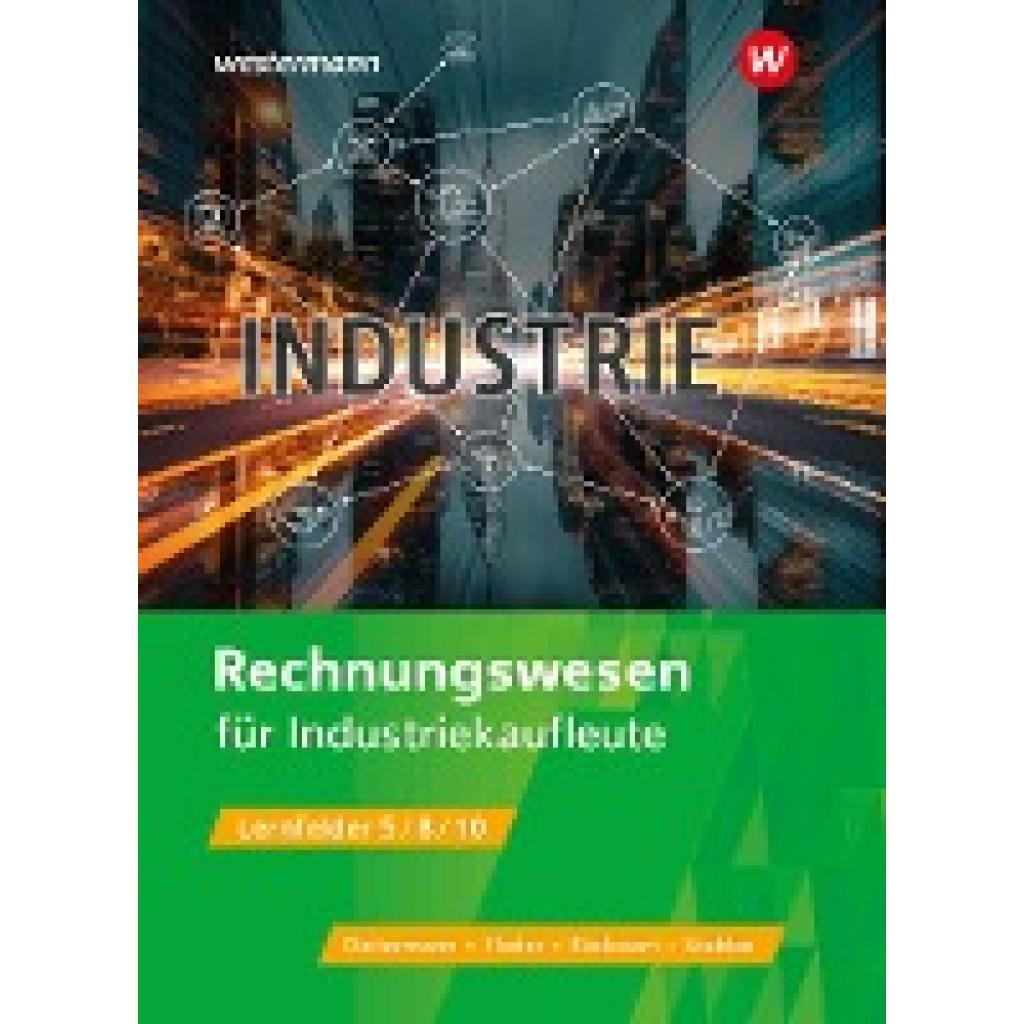
Flader, Björn: IndustrieIndustrie , Rechnungswesen für Industriekaufleute Schulbuch , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 14. Auflage 2024, Erscheinungsjahr: 20240916, Produktform: Kartoniert, Titel der Reihe: Industriekaufleute / Allgemeine und spezielle Wirtschaftslehre##~Industrie##, Autoren: Flader, Björn~Deitermann, Manfred~Rückwart, Wolf-Dieter~Stobbe, Susanne~Stobbe, Susanne, Edition: NED, Auflage: 24014, Auflage/Ausgabe: 14. Auflage 2024, Seitenzahl/Blattzahl: 614, Keyword: Rechnungswesen; Schülerband; Unterrichtswerke; Wirtschaftslehre; Industriekaufmann/-kauffrau, Fachschema: Industriekaufmann / Berufsbezogenes Schulbuch~Rechnungswesen / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer~Berufsausbildung, Altersempfehlung / Lesealter: 25, Genaues Alter: I0006, Warengruppe: HC/Berufsschulbücher, Ausbildungsberufe: I0006, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 262, Breite: 193, Höhe: 26, Gewicht: 1264, Produktform: Kartoniert, Genre: Schule und Lernen, Ausbildungsberufe: Industriekaufmann/-frau,38,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
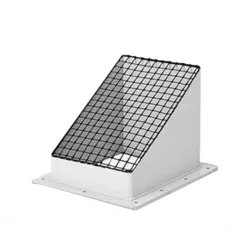
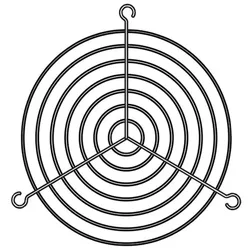
Vortice Radialventilatoren Ansaugschutzgitter Zubehör C - SerieAbmessung und technische Daten Ansaugschutzgitter für Radialventilatoren der C-Serie 230 V und 400 V Material: verzinkter Stahldraht, einbrennlackiert, hammerschlag grau Schutz gegen ein versehendliches Hineingreifen in den Radialventilatoren Einsatz: zur direkten, saugseitigen Montage an den direktgetriebenen Motor der C-Serie Typ Bezeichnung C 10 Ansaugschutzgitter Ansaugschutzgitter für Artikel C 10/2 M und C 10/2 T C 15 Ansaugschutzgitter Ansaugschutzgitter für Artikel C 15/2 M und C 15/2 T C 20/25 Ansaugschutzgitter Ansaugschutzgitter für Artikel C 20/2 M, C 20/2 T, C 25/2 M und C 25/2 T C 30 Ansaugschutzgitter Ansaugschutzgitter für Artikel C 30/2 M, C 30/4 M, C 30/2 T und C 30/4 T C 31/35 Ansaugschutzgitter Ansaugschutzgitter für Artikel C 31/4 T, C 35/4 M und C 35/4 T C 37/40 Ansaugschutzgitter Ansaugschutzgitter für Artikel C 37/4 M, C 40/4 M, C 37/4 T und C 40/4 T C 45 Ansaugschutzgitter Ansaugschutzgitter für Artikel C 45/4 T C 46 Ansaugschutzgitter Ansaugschutzgitter für Artikel C 46/4 T27,62 €*Versand: 8,21 €Sichere Weiterleitung zum Anbieter
-
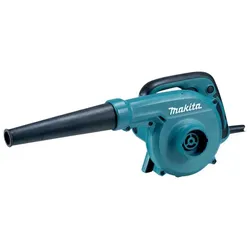
GebläseEin leichtes, kompaktes und leises 600 W Gebläse für den Garten- und Landschaftsbau oder die Reinigung von Maschinen auf Baustellen. Ausgestattet mit stufenloser Luftgeschwindigkeitsregelung und einem kurzen Blasrohr. Max. Luftstrom 91 m/s und Luftvolumen 246 m3/h. Leistungsaufnahme;600 W Leerlaufdrehzahl;0-16000 min−1 Luftgeschwindigkeit;91 m/s Luftvolumen;0 - 4,1 m3/min Schallleistungspegel (LWA);94 dB(A) Schalldruckpegel (LpA);86 dB(A) K-Wert Geräusch;3 dB(A) Gewicht ohne Kabel;2,0 kg Produktabmessung (L x B x H);479 x 185 x 178 mm Max. Unterdruck;57 mbar Vibrationswerte, Betrieb ohne Belastung;2,7 m/s2 Vibrationsunsicherheitsfaktor (K-Wert), Betrieb ohne Belastung;1,5 m/s2 123245-4;Gebläsedüse;1 Grundfarbe: türkis Zerkleinerer: Nein144,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **

Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
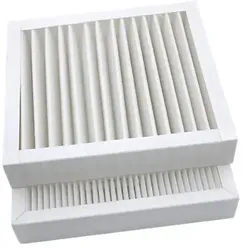
KL Lufttechnik KL350 Filterset F7 + G4Im Set sind 2 hochwertige Filter: F7 für die Zuluft und G4 für die Abluftfilterung. Klassifizierung nach ISO16890: F7: ePM1 70%, G4: Coarse 75%. Filter der Klasse F7 filtern feine Partikel wie feste Smogpartikel und gewährleisten so eine hohe Qualität der Innenraumluft selbst in stark verschmutzten Gebieten. Der Druckabfall bei Filtern der Klasse F7 ist höher als bei Filtern der Klassen M5 oder G4, weshalb sie häufiger gewechselt werden müssen und der Energieverbrauch höher sein kann. Dieses Filterset eignet sich am besten für Gebiete mit starker Luftverschmutzung: verkehrsintensive Zonen, Stadtzentren, Industriegebiete und Stadtteile mit Festbrennstoffheizungen. Die Filtereffizienz des F7 Filters: Grobe Partikel: >99% (Staub, Pollen) PM10 Partikel: >90% (Schimmelpilzsporen, tierische Hautschuppen) PM2,5 Partikel: >80% (Verbrennungspartikel) PM1 Partikel: >70% (feste Smogpartikel, Virusträger) Filteraufbau: Typ: MPL (tiefe Falten). Extra große Filterfläche. Filtermaterial: 3-lagige Kunstfaser (Premium, SANDLER AG). Feuchtigkeitsbeständiger Karton- oder Kunststoffrahmen (je nach Filter). Funktioniert sogar bei 100% relativer Luftfeuchtigkeit. Im Gegensatz zu Metall- oder Kunststoffrahmen passt sich dieser Filter an den Aufbau von Filterhaltern an. Dadurch wird die Luftdichtheit gewährleistet und die Konstruktion des Lüftungsgeräts nicht beschädigt. Das Filtermaterial entspricht den hygienischen Anforderungen (resistent gegen das Wachsen von Mikroorganismen). Zertifiziert nach VDI 6022 Standard (Deutschland). Vorteile gegenüber anderen Filtern Feuchtigkeitsbeständiger Rahmen, der bei 100% relativer Luftfeuchtigkeit funktioniert. Entwickelt für das feuchte, europäische Klima. Luftdichte Konstruktion. Das Material ist fest mit dem Rahmen verklebt. Somit können gefährliche Partikel nicht durch die Verbindung zwischen Rahmen und Material gelangen. Passt sich dem Aufbau des Geräts an. Wie bei den Originalfiltern passt sich der Kunststoff- oder Kartonrahmen der Lüftungsgerätekonstruktion an und beschädigt diese nicht (insbesondere das EPP-Gehäuse). In der EU hergestellte und nach ISO16890 getestete Filter. Billigfilter aus China werden meist nicht getestet und es werden nur theoretische Filterleistungen angegeben. Die Filter bestehen aus hochwertigem 3-lagigem Synthetikmaterial. Im Gegensatz zu Glasfasern ist es sicher und nicht zerbrechlich. 3-lagiges Material sorgt für eine hohe Staubaufnahmekapazität sowie eine längere Lebensdauer. Höchste Filtrationseffizienz - ePM1 70% (die meisten analogen Filter 55% oder sogar in der unteren Klasse ePM2.5). Nutzungsdauer: Die Nutzungsdauer hängt von der Außenluftverschmutzung ab. Voraussichtliche Lebensdauer: 4-6 Monate. Nicht waschen oder reinigen. Nur zur einmaligen Verwendung. Weitere Informationen: Verpackung: Die Filter sind in einer für die Langzeitlagerung geeigneten Kunststofffolie verpackt. Garantie: 2 Jahre Lagergarantie bei ordnungsgemäßer Lagerung und Verpackung. Lagerbedingungen: Innenraum, relative Luftfeuchtigkeit <60%, möglichst staubfreie Umgebung. Hergestellt in der EU. Für einen zusätzlichen Rabatt für größere Filtermengen kontaktieren Sie uns bitte direkt. Der Filter ist analog, hochwertig und perfekt für Ihr Lüftungsgerät geeignet.32,13 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Flader, Björn: IndustrieIndustrie , Rechnungswesen für Industriekaufleute Schulbuch , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 14. Auflage 2024, Erscheinungsjahr: 20240916, Produktform: Kartoniert, Titel der Reihe: Industriekaufleute / Allgemeine und spezielle Wirtschaftslehre##~Industrie##, Autoren: Flader, Björn~Deitermann, Manfred~Rückwart, Wolf-Dieter~Stobbe, Susanne~Stobbe, Susanne, Edition: NED, Auflage: 24014, Auflage/Ausgabe: 14. Auflage 2024, Seitenzahl/Blattzahl: 614, Keyword: Rechnungswesen; Schülerband; Unterrichtswerke; Wirtschaftslehre; Industriekaufmann/-kauffrau, Fachschema: Industriekaufmann / Berufsbezogenes Schulbuch~Rechnungswesen / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer~Berufsausbildung, Altersempfehlung / Lesealter: 25, Genaues Alter: I0006, Warengruppe: HC/Berufsschulbücher, Ausbildungsberufe: I0006, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 262, Breite: 193, Höhe: 26, Gewicht: 1264, Produktform: Kartoniert, Genre: Schule und Lernen, Ausbildungsberufe: Industriekaufmann/-frau,38,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Vortice Radialventilatoren Ansaugschutzgitter Zubehör C - SerieAbmessung und technische Daten Ansaugschutzgitter für Radialventilatoren der C-Serie 230 V und 400 V Material: verzinkter Stahldraht, einbrennlackiert, hammerschlag grau Schutz gegen ein versehendliches Hineingreifen in den Radialventilatoren Einsatz: zur direkten, saugseitigen Montage an den direktgetriebenen Motor der C-Serie Typ Bezeichnung C 10 Ansaugschutzgitter Ansaugschutzgitter für Artikel C 10/2 M und C 10/2 T C 15 Ansaugschutzgitter Ansaugschutzgitter für Artikel C 15/2 M und C 15/2 T C 20/25 Ansaugschutzgitter Ansaugschutzgitter für Artikel C 20/2 M, C 20/2 T, C 25/2 M und C 25/2 T C 30 Ansaugschutzgitter Ansaugschutzgitter für Artikel C 30/2 M, C 30/4 M, C 30/2 T und C 30/4 T C 31/35 Ansaugschutzgitter Ansaugschutzgitter für Artikel C 31/4 T, C 35/4 M und C 35/4 T C 37/40 Ansaugschutzgitter Ansaugschutzgitter für Artikel C 37/4 M, C 40/4 M, C 37/4 T und C 40/4 T C 45 Ansaugschutzgitter Ansaugschutzgitter für Artikel C 45/4 T C 46 Ansaugschutzgitter Ansaugschutzgitter für Artikel C 46/4 T27,62 €*Versand: 8,21 €Sichere Weiterleitung zum Anbieter
-
GebläseEin leichtes, kompaktes und leises 600 W Gebläse für den Garten- und Landschaftsbau oder die Reinigung von Maschinen auf Baustellen. Ausgestattet mit stufenloser Luftgeschwindigkeitsregelung und einem kurzen Blasrohr. Max. Luftstrom 91 m/s und Luftvolumen 246 m3/h. Leistungsaufnahme;600 W Leerlaufdrehzahl;0-16000 min−1 Luftgeschwindigkeit;91 m/s Luftvolumen;0 - 4,1 m3/min Schallleistungspegel (LWA);94 dB(A) Schalldruckpegel (LpA);86 dB(A) K-Wert Geräusch;3 dB(A) Gewicht ohne Kabel;2,0 kg Produktabmessung (L x B x H);479 x 185 x 178 mm Max. Unterdruck;57 mbar Vibrationswerte, Betrieb ohne Belastung;2,7 m/s2 Vibrationsunsicherheitsfaktor (K-Wert), Betrieb ohne Belastung;1,5 m/s2 123245-4;Gebläsedüse;1 Grundfarbe: türkis Zerkleinerer: Nein144,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.