Domain radialventilatoren24.de kaufen?
Wir ziehen mit dem Projekt
radialventilatoren24.de um.
Sind Sie am Kauf der Domain
radialventilatoren24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain radialventilatoren24.de kaufen?
Welche abschreibungsmethode ist erlaubt?
Welche Abschreibungsmethode ist erlaubt? Die Abschreibungsmethode, die ein Unternehmen verwenden kann, hängt von den geltenden Rechnungslegungsvorschriften ab. In der Regel sind lineare Abschreibungen und degressive Abschreibungen die gängigsten Methoden. Lineare Abschreibungen verteilen den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während degressive Abschreibungen höhere Abschreibungen in den ersten Jahren und niedrigere Abschreibungen in späteren Jahren vorsehen. Es ist wichtig, die für das Unternehmen geltenden Vorschriften zu beachten, um sicherzustellen, dass die Abschreibungsmethode korrekt angewendet wird. **
Ist ein Wechsel der Abschreibungsmethode erlaubt?
Ist ein Wechsel der Abschreibungsmethode erlaubt? Ein Wechsel der Abschreibungsmethode ist grundsätzlich erlaubt, jedoch müssen bestimmte Voraussetzungen erfüllt sein. In der Regel muss der Wechsel begründet werden und zu einer genaueren Abbildung der tatsächlichen Wertminderung des Vermögensgegenstands führen. Zudem müssen die steuerlichen Vorschriften beachtet werden, da ein Wechsel der Abschreibungsmethode auch Auswirkungen auf die steuerliche Gewinnermittlung haben kann. Es empfiehlt sich daher, vor einem Wechsel der Abschreibungsmethode eine genaue Prüfung der rechtlichen und steuerlichen Rahmenbedingungen vorzunehmen. **
Ähnliche Suchbegriffe für Abschreibungsmethode
Top-Angebote
Produkte zum Begriff Abschreibungsmethode:
-
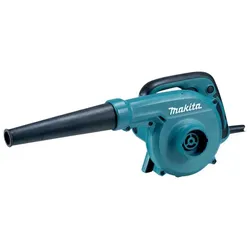
GebläseEin leichtes, kompaktes und leises 600 W Gebläse für den Garten- und Landschaftsbau oder die Reinigung von Maschinen auf Baustellen. Ausgestattet mit stufenloser Luftgeschwindigkeitsregelung und einem kurzen Blasrohr. Max. Luftstrom 91 m/s und Luftvolumen 246 m3/h. Leistungsaufnahme;600 W Leerlaufdrehzahl;0-16000 min−1 Luftgeschwindigkeit;91 m/s Luftvolumen;0 - 4,1 m3/min Schallleistungspegel (LWA);94 dB(A) Schalldruckpegel (LpA);86 dB(A) K-Wert Geräusch;3 dB(A) Gewicht ohne Kabel;2,0 kg Produktabmessung (L x B x H);479 x 185 x 178 mm Max. Unterdruck;57 mbar Vibrationswerte, Betrieb ohne Belastung;2,7 m/s2 Vibrationsunsicherheitsfaktor (K-Wert), Betrieb ohne Belastung;1,5 m/s2 123245-4;Gebläsedüse;1 Grundfarbe: türkis Zerkleinerer: Nein144,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Flader, Björn: IndustrieIndustrie , Rechnungswesen für Industriekaufleute Schulbuch , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 14. Auflage 2024, Erscheinungsjahr: 20240916, Produktform: Kartoniert, Titel der Reihe: Industriekaufleute / Allgemeine und spezielle Wirtschaftslehre##~Industrie##, Autoren: Flader, Björn~Deitermann, Manfred~Rückwart, Wolf-Dieter~Stobbe, Susanne~Stobbe, Susanne, Edition: NED, Auflage: 24014, Auflage/Ausgabe: 14. Auflage 2024, Seitenzahl/Blattzahl: 614, Keyword: Rechnungswesen; Schülerband; Unterrichtswerke; Wirtschaftslehre; Industriekaufmann/-kauffrau, Fachschema: Industriekaufmann / Berufsbezogenes Schulbuch~Rechnungswesen / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer~Berufsausbildung, Altersempfehlung / Lesealter: 25, Genaues Alter: I0006, Warengruppe: HC/Berufsschulbücher, Ausbildungsberufe: I0006, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 262, Breite: 193, Höhe: 26, Gewicht: 1264, Produktform: Kartoniert, Genre: Schule und Lernen, Ausbildungsberufe: Industriekaufmann/-frau,38,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Industrie- und Handelskammergesetz. IHKGIndustrie- und Handelskammergesetz. IHKG , Kommentar , Rück- & Bremsleuchten > Beleuchtung , Auflage: 9. Auflage, Erscheinungsjahr: 20240102, Redaktion: Junge~Jahn, Ralf~Wernicke, Stephan, Edition: NED, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 558, Keyword: Handel; Industrie; Junge; Kammerwesen; Körperschaft öffentlichen Rechts, Fachschema: Deutschland~Handelsrecht~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Gastronomie / Gaststätte~Gaststätte - Bistro~Handwerk - Handwerker, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 558 Blätter, Länge: 246, Breite: 171, Höhe: 44, Gewicht: 1286, Produktform: Gebunden,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert die lineare Abschreibungsmethode und welche Vor- und Nachteile hat sie im Vergleich zur degressiven Abschreibungsmethode?
Die lineare Abschreibungsmethode schreibt den gleichen Betrag über die Nutzungsdauer eines Vermögenswerts ab. Die Vor- und Nachteile im Vergleich zur degressiven Methode sind, dass die lineare Methode einfacher zu berechnen ist, aber zu einer ungenauen Abbildung des tatsächlichen Wertverlusts führen kann. Die degressive Methode hingegen berücksichtigt den höheren Wertverlust zu Beginn der Nutzungsdauer, ist jedoch komplexer in der Berechnung. **
-
Welche Abschreibungsmethode wird in Ihrem Unternehmen verwendet und warum?
In unserem Unternehmen wird die lineare Abschreibungsmethode verwendet, da sie einfach zu berechnen ist und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer ermöglicht. Diese Methode wird auch bevorzugt, da sie einen realistischen Wertverlust der Vermögenswerte widerspiegelt und die finanzielle Planung erleichtert. **
-
Was sind die Vor- und Nachteile der indirekten Abschreibungsmethode?
Ein Vorteil der indirekten Abschreibungsmethode ist, dass sie eine einfachere Berechnung ermöglicht, da sie auf der Grundlage von Schätzungen und Annahmen erfolgt. Dies kann insbesondere bei Vermögenswerten nützlich sein, deren Wertverlust schwer vorherzusagen ist. Ein Nachteil ist jedoch, dass die indirekte Abschreibungsmethode zu einer ungleichmäßigen Verteilung der Abschreibungskosten über die Nutzungsdauer führen kann, was zu einer verzerrten Darstellung des tatsächlichen Wertverlusts führen kann. Zudem kann sie zu einer Über- oder Unterbewertung des Vermögenswerts führen. **
-
Wie wählt man die geeignete Abschreibungsmethode für ein Unternehmen aus?
Die geeignete Abschreibungsmethode hängt von der Art des Vermögenswerts, seiner Nutzungsdauer und den steuerlichen Vorschriften ab. Man sollte die verschiedenen Abschreibungsmethoden vergleichen und diejenige wählen, die am besten zu den spezifischen Bedürfnissen und Zielen des Unternehmens passt. Es ist ratsam, sich von einem Steuerberater oder Buchhalter beraten zu lassen, um die optimale Abschreibungsmethode zu bestimmen. **

Welche Abschreibungsmethode eignet sich am besten für langfristige Investitionen in das Unternehmen?
Die lineare Abschreibungsmethode eignet sich am besten für langfristige Investitionen, da sie einen gleichmäßigen Wertverlust über die Nutzungsdauer hinweg ermöglicht. Sie ist einfach zu berechnen und bietet eine klare Übersicht über die Wertminderung des investierten Vermögens. Zudem ist sie steuerlich anerkannt und wird von den meisten Unternehmen bevorzugt verwendet. **
Welche Abschreibungsmethode eignet sich am besten für die Bewertung von geringwertigen Wirtschaftsgütern?
Für die Bewertung von geringwertigen Wirtschaftsgütern eignet sich die lineare Abschreibungsmethode am besten, da sie einfach anzuwenden ist und eine gleichmäßige Verteilung der Abschreibungskosten über die Nutzungsdauer ermöglicht. Bei dieser Methode wird der Wert des Wirtschaftsguts gleichmäßig über die gesamte Nutzungsdauer abgeschrieben, was insbesondere bei geringwertigen Gütern wie Büromaterial oder Kleingeräten sinnvoll ist. Andere Methoden wie die degressive Abschreibung oder die Leistungsabschreibung sind für diese Art von Gütern weniger geeignet. **
Top-Angebote
Produkte zum Begriff Abschreibungsmethode:
-
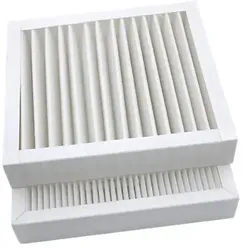
KL Lufttechnik KL350 Filterset F7 + G4Im Set sind 2 hochwertige Filter: F7 für die Zuluft und G4 für die Abluftfilterung. Klassifizierung nach ISO16890: F7: ePM1 70%, G4: Coarse 75%. Filter der Klasse F7 filtern feine Partikel wie feste Smogpartikel und gewährleisten so eine hohe Qualität der Innenraumluft selbst in stark verschmutzten Gebieten. Der Druckabfall bei Filtern der Klasse F7 ist höher als bei Filtern der Klassen M5 oder G4, weshalb sie häufiger gewechselt werden müssen und der Energieverbrauch höher sein kann. Dieses Filterset eignet sich am besten für Gebiete mit starker Luftverschmutzung: verkehrsintensive Zonen, Stadtzentren, Industriegebiete und Stadtteile mit Festbrennstoffheizungen. Die Filtereffizienz des F7 Filters: Grobe Partikel: >99% (Staub, Pollen) PM10 Partikel: >90% (Schimmelpilzsporen, tierische Hautschuppen) PM2,5 Partikel: >80% (Verbrennungspartikel) PM1 Partikel: >70% (feste Smogpartikel, Virusträger) Filteraufbau: Typ: MPL (tiefe Falten). Extra große Filterfläche. Filtermaterial: 3-lagige Kunstfaser (Premium, SANDLER AG). Feuchtigkeitsbeständiger Karton- oder Kunststoffrahmen (je nach Filter). Funktioniert sogar bei 100% relativer Luftfeuchtigkeit. Im Gegensatz zu Metall- oder Kunststoffrahmen passt sich dieser Filter an den Aufbau von Filterhaltern an. Dadurch wird die Luftdichtheit gewährleistet und die Konstruktion des Lüftungsgeräts nicht beschädigt. Das Filtermaterial entspricht den hygienischen Anforderungen (resistent gegen das Wachsen von Mikroorganismen). Zertifiziert nach VDI 6022 Standard (Deutschland). Vorteile gegenüber anderen Filtern Feuchtigkeitsbeständiger Rahmen, der bei 100% relativer Luftfeuchtigkeit funktioniert. Entwickelt für das feuchte, europäische Klima. Luftdichte Konstruktion. Das Material ist fest mit dem Rahmen verklebt. Somit können gefährliche Partikel nicht durch die Verbindung zwischen Rahmen und Material gelangen. Passt sich dem Aufbau des Geräts an. Wie bei den Originalfiltern passt sich der Kunststoff- oder Kartonrahmen der Lüftungsgerätekonstruktion an und beschädigt diese nicht (insbesondere das EPP-Gehäuse). In der EU hergestellte und nach ISO16890 getestete Filter. Billigfilter aus China werden meist nicht getestet und es werden nur theoretische Filterleistungen angegeben. Die Filter bestehen aus hochwertigem 3-lagigem Synthetikmaterial. Im Gegensatz zu Glasfasern ist es sicher und nicht zerbrechlich. 3-lagiges Material sorgt für eine hohe Staubaufnahmekapazität sowie eine längere Lebensdauer. Höchste Filtrationseffizienz - ePM1 70% (die meisten analogen Filter 55% oder sogar in der unteren Klasse ePM2.5). Nutzungsdauer: Die Nutzungsdauer hängt von der Außenluftverschmutzung ab. Voraussichtliche Lebensdauer: 4-6 Monate. Nicht waschen oder reinigen. Nur zur einmaligen Verwendung. Weitere Informationen: Verpackung: Die Filter sind in einer für die Langzeitlagerung geeigneten Kunststofffolie verpackt. Garantie: 2 Jahre Lagergarantie bei ordnungsgemäßer Lagerung und Verpackung. Lagerbedingungen: Innenraum, relative Luftfeuchtigkeit <60%, möglichst staubfreie Umgebung. Hergestellt in der EU. Für einen zusätzlichen Rabatt für größere Filtermengen kontaktieren Sie uns bitte direkt. Der Filter ist analog, hochwertig und perfekt für Ihr Lüftungsgerät geeignet.32,13 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
GebläseEin leichtes, kompaktes und leises 600 W Gebläse für den Garten- und Landschaftsbau oder die Reinigung von Maschinen auf Baustellen. Ausgestattet mit stufenloser Luftgeschwindigkeitsregelung und einem kurzen Blasrohr. Max. Luftstrom 91 m/s und Luftvolumen 246 m3/h. Leistungsaufnahme;600 W Leerlaufdrehzahl;0-16000 min−1 Luftgeschwindigkeit;91 m/s Luftvolumen;0 - 4,1 m3/min Schallleistungspegel (LWA);94 dB(A) Schalldruckpegel (LpA);86 dB(A) K-Wert Geräusch;3 dB(A) Gewicht ohne Kabel;2,0 kg Produktabmessung (L x B x H);479 x 185 x 178 mm Max. Unterdruck;57 mbar Vibrationswerte, Betrieb ohne Belastung;2,7 m/s2 Vibrationsunsicherheitsfaktor (K-Wert), Betrieb ohne Belastung;1,5 m/s2 123245-4;Gebläsedüse;1 Grundfarbe: türkis Zerkleinerer: Nein144,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Welche abschreibungsmethode ist erlaubt?
Welche Abschreibungsmethode ist erlaubt? Die Abschreibungsmethode, die ein Unternehmen verwenden kann, hängt von den geltenden Rechnungslegungsvorschriften ab. In der Regel sind lineare Abschreibungen und degressive Abschreibungen die gängigsten Methoden. Lineare Abschreibungen verteilen den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während degressive Abschreibungen höhere Abschreibungen in den ersten Jahren und niedrigere Abschreibungen in späteren Jahren vorsehen. Es ist wichtig, die für das Unternehmen geltenden Vorschriften zu beachten, um sicherzustellen, dass die Abschreibungsmethode korrekt angewendet wird. **
-
Ist ein Wechsel der Abschreibungsmethode erlaubt?
Ist ein Wechsel der Abschreibungsmethode erlaubt? Ein Wechsel der Abschreibungsmethode ist grundsätzlich erlaubt, jedoch müssen bestimmte Voraussetzungen erfüllt sein. In der Regel muss der Wechsel begründet werden und zu einer genaueren Abbildung der tatsächlichen Wertminderung des Vermögensgegenstands führen. Zudem müssen die steuerlichen Vorschriften beachtet werden, da ein Wechsel der Abschreibungsmethode auch Auswirkungen auf die steuerliche Gewinnermittlung haben kann. Es empfiehlt sich daher, vor einem Wechsel der Abschreibungsmethode eine genaue Prüfung der rechtlichen und steuerlichen Rahmenbedingungen vorzunehmen. **
-
Wie funktioniert die lineare Abschreibungsmethode und welche Vor- und Nachteile hat sie im Vergleich zur degressiven Abschreibungsmethode?
Die lineare Abschreibungsmethode schreibt den gleichen Betrag über die Nutzungsdauer eines Vermögenswerts ab. Die Vor- und Nachteile im Vergleich zur degressiven Methode sind, dass die lineare Methode einfacher zu berechnen ist, aber zu einer ungenauen Abbildung des tatsächlichen Wertverlusts führen kann. Die degressive Methode hingegen berücksichtigt den höheren Wertverlust zu Beginn der Nutzungsdauer, ist jedoch komplexer in der Berechnung. **
-
Welche Abschreibungsmethode wird in Ihrem Unternehmen verwendet und warum?
In unserem Unternehmen wird die lineare Abschreibungsmethode verwendet, da sie einfach zu berechnen ist und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer ermöglicht. Diese Methode wird auch bevorzugt, da sie einen realistischen Wertverlust der Vermögenswerte widerspiegelt und die finanzielle Planung erleichtert. **
Ähnliche Suchbegriffe für Abschreibungsmethode
-
Flader, Björn: IndustrieIndustrie , Rechnungswesen für Industriekaufleute Schulbuch , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 14. Auflage 2024, Erscheinungsjahr: 20240916, Produktform: Kartoniert, Titel der Reihe: Industriekaufleute / Allgemeine und spezielle Wirtschaftslehre##~Industrie##, Autoren: Flader, Björn~Deitermann, Manfred~Rückwart, Wolf-Dieter~Stobbe, Susanne~Stobbe, Susanne, Edition: NED, Auflage: 24014, Auflage/Ausgabe: 14. Auflage 2024, Seitenzahl/Blattzahl: 614, Keyword: Rechnungswesen; Schülerband; Unterrichtswerke; Wirtschaftslehre; Industriekaufmann/-kauffrau, Fachschema: Industriekaufmann / Berufsbezogenes Schulbuch~Rechnungswesen / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer~Berufsausbildung, Altersempfehlung / Lesealter: 25, Genaues Alter: I0006, Warengruppe: HC/Berufsschulbücher, Ausbildungsberufe: I0006, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 262, Breite: 193, Höhe: 26, Gewicht: 1264, Produktform: Kartoniert, Genre: Schule und Lernen, Ausbildungsberufe: Industriekaufmann/-frau,38,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Industrie- und Handelskammergesetz. IHKGIndustrie- und Handelskammergesetz. IHKG , Kommentar , Rück- & Bremsleuchten > Beleuchtung , Auflage: 9. Auflage, Erscheinungsjahr: 20240102, Redaktion: Junge~Jahn, Ralf~Wernicke, Stephan, Edition: NED, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 558, Keyword: Handel; Industrie; Junge; Kammerwesen; Körperschaft öffentlichen Rechts, Fachschema: Deutschland~Handelsrecht~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Gastronomie / Gaststätte~Gaststätte - Bistro~Handwerk - Handwerker, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 558 Blätter, Länge: 246, Breite: 171, Höhe: 44, Gewicht: 1286, Produktform: Gebunden,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vor- und Nachteile der indirekten Abschreibungsmethode?
Ein Vorteil der indirekten Abschreibungsmethode ist, dass sie eine einfachere Berechnung ermöglicht, da sie auf der Grundlage von Schätzungen und Annahmen erfolgt. Dies kann insbesondere bei Vermögenswerten nützlich sein, deren Wertverlust schwer vorherzusagen ist. Ein Nachteil ist jedoch, dass die indirekte Abschreibungsmethode zu einer ungleichmäßigen Verteilung der Abschreibungskosten über die Nutzungsdauer führen kann, was zu einer verzerrten Darstellung des tatsächlichen Wertverlusts führen kann. Zudem kann sie zu einer Über- oder Unterbewertung des Vermögenswerts führen. **
-
Wie wählt man die geeignete Abschreibungsmethode für ein Unternehmen aus?
Die geeignete Abschreibungsmethode hängt von der Art des Vermögenswerts, seiner Nutzungsdauer und den steuerlichen Vorschriften ab. Man sollte die verschiedenen Abschreibungsmethoden vergleichen und diejenige wählen, die am besten zu den spezifischen Bedürfnissen und Zielen des Unternehmens passt. Es ist ratsam, sich von einem Steuerberater oder Buchhalter beraten zu lassen, um die optimale Abschreibungsmethode zu bestimmen. **
-
Welche Abschreibungsmethode eignet sich am besten für langfristige Investitionen in das Unternehmen?
Die lineare Abschreibungsmethode eignet sich am besten für langfristige Investitionen, da sie einen gleichmäßigen Wertverlust über die Nutzungsdauer hinweg ermöglicht. Sie ist einfach zu berechnen und bietet eine klare Übersicht über die Wertminderung des investierten Vermögens. Zudem ist sie steuerlich anerkannt und wird von den meisten Unternehmen bevorzugt verwendet. **
-
Welche Abschreibungsmethode eignet sich am besten für die Bewertung von geringwertigen Wirtschaftsgütern?
Für die Bewertung von geringwertigen Wirtschaftsgütern eignet sich die lineare Abschreibungsmethode am besten, da sie einfach anzuwenden ist und eine gleichmäßige Verteilung der Abschreibungskosten über die Nutzungsdauer ermöglicht. Bei dieser Methode wird der Wert des Wirtschaftsguts gleichmäßig über die gesamte Nutzungsdauer abgeschrieben, was insbesondere bei geringwertigen Gütern wie Büromaterial oder Kleingeräten sinnvoll ist. Andere Methoden wie die degressive Abschreibung oder die Leistungsabschreibung sind für diese Art von Gütern weniger geeignet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.